[Tribune] Comme un pain de mie dans un toaster : l’art délicat d’être chargé d’affaires
L’opinion générale n’épargne guère les chargés d’affaires bancaires : rarement disponibles, peu réactifs, pas assez compétents, ils sont régulièrement sous le feu des critiques de clients qui interrogent leur utilité réelle selon Jean-Daniel Guyot, cofondateur et président du directoire de Memo Bank, nouvelle banque indépendante pour les PME
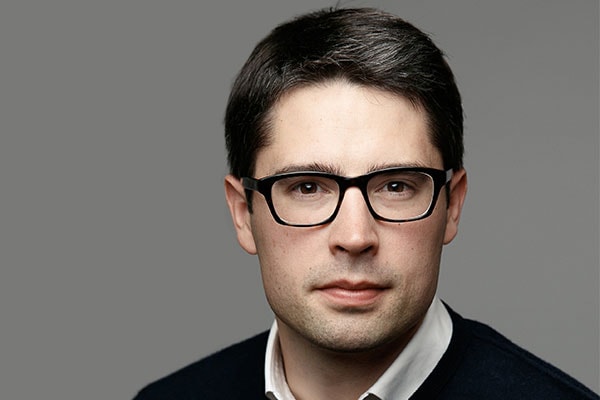
Jean-Daniel-Guyot,-cofondateur-et-président-du-directoire-de-Memo-Bank
L’opinion générale n’épargne guère les chargés d’affaires bancaires : rarement disponibles, peu réactifs, pas assez compétents, ils sont régulièrement sous le feu des critiques de clients qui interrogent leur utilité réelle, selon Jean-Daniel Guyot, cofondateur et président du directoire de Memo Bank, nouvelle banque indépendante pour les PME
Jean-Daniel Guyot, cofondateur et président du directoire de Memo Bank[/caption]
La plupart des fintechs ont d’ailleurs fait le choix de s’en passer et n’ont plus de conseillers, mais des business developer qui « traitent du flux » toute la journée. Seulement voilà : la banque, c’est un métier de banquiers, qui requiert expérience et expertise, et qui repose sur du relationnel, des échanges, de la confiance, bref, de l’humain. Tout cela suppose du temps ; un temps après lequel courent les chargés d’affaires.
Rester fort dans l’inconfort
Les reproches adressés aux conseillers ne sont pas sans fondement : comme dans tout secteur, il y a dans la banque des gens qui n’ont pas les compétences que l’on est en droit d’espérer d’un banquier, ou les qualités nécessaires à l’exercice de ce dur métier. Car c’est un métier difficile, bien plus compliqué qu’il n’y paraît. Métier d’équilibriste qui doit sans cesse composer entre les besoins de réactivité de ses clients et les contraintes internes de sa banque, dont l’organisation n’a généralement pas été pensée pour lui faciliter la tâche. Souvent, cette position inconfortable ne permet pas au banquier de satisfaire les deux parties : subissant l’inertie de son employeur, il s’expose au mécontentement de ses clients, ce qui l’expose au mécontentement de sa direction en retour.
Le banquier se trouve, de fait, comme un pain de mie dans un toaster. Comme c’est un « métier passion », j’entends par là un métier qui exige d’être passionné par la relation client, les chargé(e)s d’affaires s’accrochent, tiennent bon, et gagnent la confiance de leurs clients, qui finissent par comprendre la valeur et le prix du conseil, de l’accompagnement. Le rôle du banquier est d’ailleurs un sujet d’actualité : BNP Paribas a récemment annoncé l’accès au conseiller clientèle payant. Pas seulement pour générer de nouveaux revenus à l’heure où le modèle économique de la banque de détail tremble sur sa base, mais aussi pour concrétiser une relation et des services que de nombreux clients ont longtemps payés sans le savoir. Ici comme ailleurs, le client sera en droit d’en avoir « pour son argent ».
Libérez les conseillers bancaires !
La promesse qu’il y a derrière la facturation du conseil bancaire est celle de chargés d’affaires mieux formés, plus compétents, plus disponibles, proposant un accompagnement plus poussé. Le dispositif a de quoi séduire — et il séduira sûrement certains clients. Mais le problème fondamental qui se pose aux banquiers est d’abord celui de l’organisation des banques.
Ce que les clients ignorent, et d’ailleurs peut-être n’ont-ils pas à le savoir, c’est que le conseiller doit faire beaucoup de politique interne. Il doit faire en sorte de faire avancer les dossiers de crédit pour lesquels il n’a pas une délégation de pouvoir suffisante, parfois les faire remonter au siège, faire valider ceci, vérifier cela auprès du service juridique, demander tel papier à tel service (oui, du papier, encore...), faire des allers-retours, refaire valider un dossier : sa capacité de réactivité, qu’on imagine à tort limitée aux horaires d’ouverture de l’agence, est profondément liée à la politique interne de sa banque et à ses processus.
Il faut libérer les conseillers bancaires. Les libérer d’une organisation contraignante qui les frustre au quotidien et les empêche, concrètement, de faire correctement leur travail. D’autant que le travail de banquier ne s’arrête pas là ; le suivi des dossiers n’est que la partie émergée de l’iceberg. Car le chargé d’affaires est un couteau suisse : il doit monter des dossiers de crédit, les envoyer au service des engagements, gérer au quotidien les flux de clients, en prospecter de nouveaux (c’est aussi un commercial), assurer l’assistance technique et appeler son service IT pour son client, rappeler ce dernier... Ce côté couteau suisse fait que, au bout d’un moment, le banquier doit porter plusieurs casquettes et assurer des missions très variées, tellement variées qu’elles le détournent du cœur de son métier : la relation avec le client. Pour délester les banquiers de toutes les tâches qui les éloignent inexorablement de leurs clients, la mise en place d’un service client dévolu aux démarches purement administratives des clients peut aider — en laissant les banquiers se concentrer sur l’essentiel : leurs clients.
Trois petits tours et puis s’en vont...
Les chargés d’affaires ont bien souvent un portefeuille clients trop rempli. Dans certaines banques, vous trouvez des conseillers pro qui ont entre 400 et 500 clients à gérer, et qui sont malheureux, parce qu’ils ne peuvent pas servir leurs clients comme ils le voudraient. C’est un peu comme les classes surchargées ; pour faire du bon travail, et n’oublier personne, les enseignants demandent à travailler en effectif réduit. De même, il faudrait réduire les portefeuilles des conseillers pour leur permettre de mieux s’occuper de leurs clients. Ajoutez à cela la question de leur rotation, qui oscille généralement entre 18 et 36 mois, et même pour un chargé d’affaires PME, qui gère entre 70 et 130 comptes, le temps de faire le tour du portefeuille, de récréer de la confiance, n’aura servi à rien, s’il lui faut partir au bout de 18 ou 24 mois.
La rotation des conseillers, la chose est bien connue, est faite pour éviter qu’une relation d’affect entre un banquier et son client ne conduise à un potentiel conflit d’intérêts. Il ne faut cependant pas que ce principe ne conduise lui-même à une sorte de rotation plancher, qui crée du mécontentement de part et d’autre, aux dépens du cas par cas. Bref, beaucoup de choses peuvent être aménagées pour permettre au chargé d’affaires de mieux faire son travail et d’être plus heureux dans son travail — deux choses qui vont généralement de pair. Au fond, pour changer la banque, il faut revoir le rôle du banquier. Et pour cela, il faut repenser les outils dont il dispose dans son quotidien, et l’organisation de la banque, pour être sûr que son métier soit facilité, en particulier sur le service client.