
Comment les banques peuvent-elles tirer profit des changements majeurs de leur secteur ?
Entre menaces et opportunités liées à l’avènement des banques numériques voire de la réglementation qui est amenée à changer dans les mois à venir, voici les principaux conseils délivrés aux banques, pour aborder ces changements en toute sérénité.
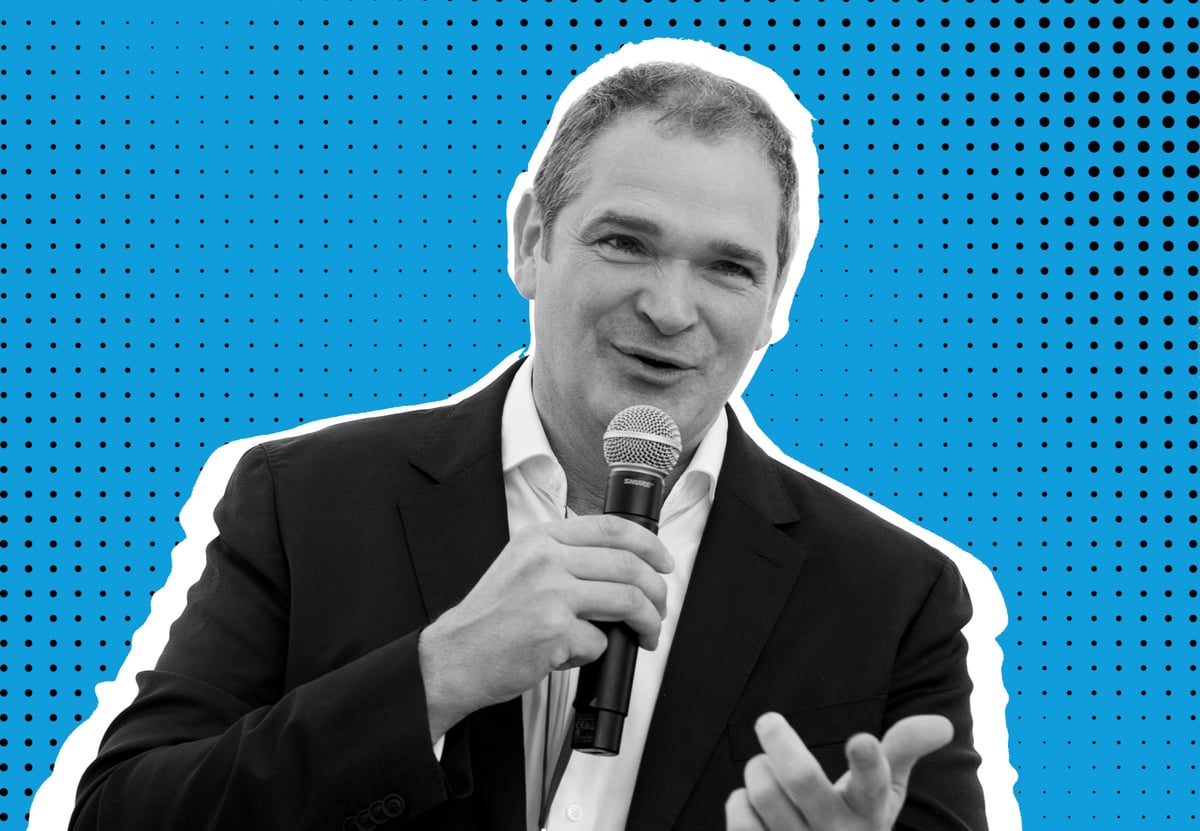
David Milot, Vice-Président Solutions chez Software AG
Software AG, éditeur de logiciels qui aide les entreprises dans leur transformation digitale revient sur les 4 plus grands changements qui perturbent actuellement le monde bancaire. Entre menaces et opportunités liées à l’avènement des banques numériques voire de la réglementation qui est amenée à changer dans les mois à venir, voici les principaux conseils délivrés aux banques, pour aborder ces changements en toute sérénité.
[caption id="attachment_34374" align="alignleft" width="300"]
David Milot, Vice-Président Solutions chez Software AG[/caption]
S’approprier la donnée
Les banques ont pour la plupart déjà investi plusieurs millions d’euros dans des outils de collecte de données de leurs clients. Cependant, peu d’entre elles ont clairement défini comment ces données doivent être utilisées. Représentant un impact financier conséquent pour les années à venir, les banques vont devoir orienter leurs investissements vers l’optimisation d’outils d’analyse des données, l’analyse prédictive et le machine learning.
Avec la mise en application en Europe du Règlement Général sur la Protection des Données (RGPD) en mai 2018, les banques devront à la fois garder le cap sur la collecte de données et développer leur expertise d’analyse tout en respectant les nouvelles règles imposées par le Parlement Européen. C’est avec le déploiement d’une analyse fine et plus ciblée des données que les banques vont réussir à générer plus de revenus. A cela s’ajoute l’opérationnalisation des données en temps réel pour capitaliser sur un modèle de monétisation plus moderne.
S’adapter aux nouvelles forces économiques du secteur bancaire
Les investissements vont de plus en plus s’orienter autour des modèles utilisés par les FinTechs et les banques numériques qui chamboulent les activités des banques traditionnelles. La majeure partie des consommateurs reste affiliée aux banques dites classiques, bien souvent par habitude, tradition et peur du changement. Mais leur nombre risque de se réduire à mesure que les offres en ligne deviendront de plus en plus attractives. En combinant à la fois les points forts des modèles des FinTechs et des banques en ligne avec les leurs, les banques traditionnelles pourraient profiter d’un regain d’engouement de la part des clients, plus particulièrement de ceux issus des nouvelles générations, moins conservatrices que leurs aînés dans leurs modes de consommation. Avec des services plus agiles, les clients seront davantage attirés par de nouvelles offres qui répondront à leurs attentes.
D’autres investissements sur des démarches innovantes devraient également faire leur apparition. Bien qu’il s’agisse pour les banques d’une gymnastique organisationnelle exigeante, cela doit être vu comme une priorité.
Miser sur le numérique tout en gardant des agences physiques
L’avènement des activités numériques des banques va s’accélérer à mesure que les clients s’orienteront naturellement vers le mobile et en ligne. Il est déjà possible de consulter ses comptes bancaires, effectuer un virement sans grande difficulté via une application de smartphone. Au final, les nouvelles technologies poussent à reconsidérer le fonctionnement de la banque. Cependant, la digitalisation ne signifie pas la fin des banques traditionnelles. La plupart des banques devraient conserver des agences de plus petites tailles ou des succursales en vue de rassurer leurs clients existants. En comparaison avec une banque concurrente à 100% digitale, la banque traditionnelle conservant des établissements physiques pourra offrir un panel d’offres complet aux clients. Ces agences géreront des volumes d’activité plus faibles mais se concentreront sur des services à plus forte valeur ajoutée.
Vers la poursuite de banques plus ouvertes
Avec la nouvelle directive sur les services de Paiement 2 (PSD2) qui va entrer en vigueur dès janvier 2018, les banques vont continuer à ouvrir leurs API à des fournisseurs de paiement tiers ainsi qu’à des agrégateurs de comptes dans les semaines à venir. Ces nouvelles réglementations combinées aux tendances du marché, transforment considérablement la façon dont les gens considèrent la banque. Les banques, au premier plan de cette nouvelle directive, doivent multiplier les investissements pour développer au maximum l’ouverture de leurs systèmes, l’analyse de leurs données et ainsi commencer à développer leurs écosystèmes de partenaires. Cela permettra aux clients de faire jouer la concurrence.
Les banques s’offriront néanmoins de nouvelles possibilités de revenus grâce à ces nouvelles fonctionnalités décuplées.A mesure que les banques vont continuer à opérationnaliser les données, à s’ouvrir et s’associer aux concurrents, ainsi qu’à accélérer leur digitalisation au profit de leur présence dans le monde physique, il sera intéressant d’observer comment les établissements vont s’adapter à ce nouvel environnement beaucoup plus ouvert.




