Digital Natives un modèle à adapter pour les assureurs
Dans un contexte concurrentiel effréné, le marché des objets connectés est un véritable eldorado pour le secteur de l’assurance. Les Digital-natives (18-35), utilisateurs naturels et intensifs des nouvelles technologies représentent à eux seuls 29% des actifs.
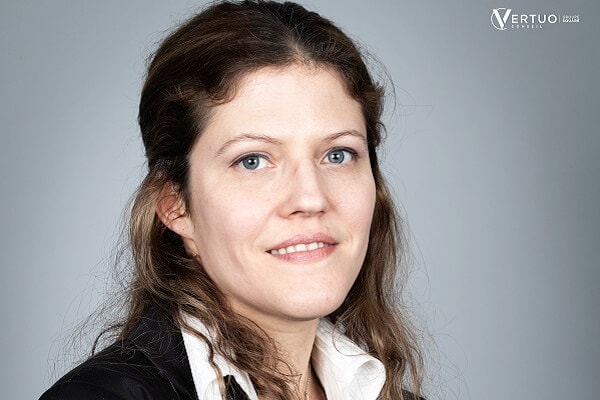
Emeline Seval, Project Manager pour le cabinet de conseil Groupe Square.
Dans un contexte concurrentiel effréné, le marché des objets connectés est un véritable eldorado pour le secteur de l’assurance. Les Digital-natives (18-35), utilisateurs naturels et intensifs des nouvelles technologies représentent à eux seuls 29% des actifs. Pas étonnant que cette génération Y devienne le cheval de bataille des néo-assurances, start-up, GAFA et assureurs traditionnels, qui rivalisent désormais de créativité et d’initiatives dans le domaine du conseil, de la protection et de la prévention. Afin de les conquérir, le marché a essayé de développer d’avantages d’objets connectés.
Pas suffisant ! A peine un tiers de cette génération déclare avoir une expérience positive en matière d’assurance. Quelle doit être l’approche des assureurs pour conquérir les Digital-natives, premiers consommateurs de l’assurance de demain ?
> Lire aussi sur Alliancy : Carnet Assurance et numérique : "Quelles recettes pour engager ses forces vives dans la transformation?"
Ecouter le consommateur pour proposer une offre plus personnalisée à des prix plus attractifs
Emeline Seval, Project Manager pour le cabinet de conseil Groupe Square[/caption]
Renforcée par la conjoncture économique, les assureurs sont confrontés à un véritable défi : mieux comprendre le besoin spécifique des 18-35 ans afin de proposer des offres et d’adapter leur expérience client proactive et continue, en adéquation avec leur mode de vie. Ils doivent créer un attachement dès le début de leur relation en la personnalisant.
Les « millennials » ont à ce titre des attentes spécifiques, bien différentes de leurs ainés. Ils veulent :
- Des offres simples avec une couverture plus étendue. De nouvelles offres ultra-packagées et marketées « tout en un » sont déployées (programme Switch d’Axa, offre prem’s de la Macif, bien nomades …). Elles permettent de pouvoir combiner en une seule offre plusieurs couvertures y compris l’assistance : auto, habitation, garantie de services bancaires, complémentaire santé, …
- Des offres dont le tarif s’adapte à leur comportement tout en prenant en compte leurs moyens limités. C’est ainsi que sont récompensés les conducteurs prudents avec « Pay how you drive » d’Axa, ou encore les assurés prenant soin de leur santé avec Vitality de Generaly.
- Des couvertures spécifiques à leur classe d’âge, et qui s’adaptent à leurs nouveaux usages : covoiturage, colocation, e-réputation, protection des biens nomades comme le smartphone, assurance études à l’étranger, …
Les assurances misent également sur leur image en proposant des services spécialement conçus pour ces « jeunes » assurés, tels que les bons plans associés à des marques de sport, des accès à des applications de coaching, de monitoring comme des services de covoiturage, des accès à des plateformes d’achat de biens d’occasion entre particuliers… ; et des avantages fidélité qui leurs permettent de réduire le coût des contrats tout en leur assurant une couverture plus complète des risques.
Simplifier l’offre en la rendant accessible partout

CARNET D’EXPERIENCES ASSURANCE ET DIGITAL
Habitués à consommer des services et applications nomades : les TICS (smartphones, tablettes…), rapides et individualistes ; la génération Y est la génération « ATAWAD » (Any Time, Any Where, Any Device). 60 % de ses activités se déroulent via le numérique. Cette génération se veut perpétuellement joignable. Elle cherche une expérience mêlant transparence, immédiateté et autonomie.
Les assureurs l’ont bien compris. Ils doivent simplifier, faciliter l’accès, réduire le temps du parcours d’achat, et miser ainsi sur l’expérience utilisateur pour pouvoir ainsi le fidéliser au plus tôt. A l’instar de l’assureur Alan qui réinvente son parcours santé, le parcours client doit être adapté et personnalisé sur chacune des étapes : découverte, comparaison, accès à des simulateurs, adhésion en ligne, recommandation en ligne, traitement de la réclamation rapide. Pour répondre à leur mode de fonctionnement et être en adéquation avec leur mode de vie, l’assureur a tout intérêt à élargir son offre d’IOT ou objets connectés tels que montre, bracelet, système de sécurité, lunette, vêtements, voitures. Il peut ainsi optimiser au mieux sa relation client, suivre en continu les habitudes de ses assurés mais surtout collecter et valoriser des quantités de données. Grace à cette mine d’informations les comportements et habitudes sont analysés. Les offres proposées sont ainsi mieux ciblées. Les risques mieux appréciés et contrôlés.
Et créer une relation privilégiée
Bien que le digital soit un levier de la nouvelle relation client, 82% de ces assurés veulent pouvoir compter sur un contact humain et une relation de proximité avec leur conseiller (Etude OpinionWay). L’assurance sur-mesure en quelques minutes, rendue possible par l’intelligence artificielle, n’est pas suffisante pour les 18-25 ans. Malgré leur souhait de réaliser toutes leurs opérations de manière dématérialisée, et qu’ils aient une
volonté plus marquée que le reste de la population pour échanger avec des chats- bots, ces clients ont besoin de pédagogie et d’être rassurés. Fidéliser ce marché des 18-25 ans est un véritable enjeu pour les assureurs : ils doivent adapter leurs offres en proposant de nouveaux services mais également d’autres modes de communication essentiellement digitalisés.
Le désir d’indépendance est grand, mais leurs craintes restent les mêmes que leurs ainés : la question de l’usage de leurs données personnelles, de la confidentialité et de la protection n’est pas écartée. Enfin l’immatériel est privilégié, sans pour autant renoncer à la relation avec son conseiller, qui se doit de créer un contexte familial et de s’intéresser aux préoccupations du jeune assuré. La relation doit certes être plus personnalisée mais l’éthique se doit pour ces 18-25, d’être irréprochable.