
Les banques ont-elles pris conscience que la révolution des données est bien en marche ?
Les données des clients n’ont jamais été aussi accessibles, ceux-ci devraient donc tout naturellement être au cœur de la stratégie des établissements financiers.
[caption id="attachment_26951" align="alignleft" width="300"]
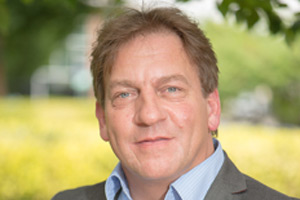
Vincent Harmsen,Vice-Président Europe du Nord-Ouest d’Informatica[/caption]
Les données des clients n’ont jamais été aussi accessibles, ceux-ci devraient donc tout naturellement être au cœur de la stratégie des établissements financiers. Pourtant, les banques continuent à faire de la conformité réglementaire leur priorité et considèrent souvent les projets liés aux données trop contraignants. Des secteurs moins réglementés tels que la distribution et les services digitaux (marketing, réseaux sociaux, etc.), qui évoluent plus rapidement, exploitent déjà ces flux de données pour améliorer l’expérience client. En revanche, les sociétés de services financiers, les banques et les compagnies d’assurance se montrent plus réservées, souvent freinées par une multitude de contraintes réglementaires.
Le développement de services tels que Google Wallet, Apple Pay et les paiements Facebook ne sont que quelques exemples de la façon dont les géants du numérique développent des services monétaires qui pourraient supplanter les banques traditionnelles. L’émergence de services tels que l’application bancaire sociale Kitti de Santander et les wearables de Barclays montre que les banques semblent enfin avoir identifié les avantages concurrentiels d’une approche centrée sur le client et cherchent à en tirer parti.
Se préparer à la mise en œuvre
Selon une étude réalisée récemment par IDC pour le compte d’Informatica et de Cognizant, l’amélioration de la stratégie client est souvent citée comme l’une des principales raisons pour lesquelles les banques entreprennent une refonte de leur infrastructure technologique. Toutefois, l’étude indique également que les organismes de réglementations européens incitent les banques à déployer des projets de gouvernance des données en raison des inquiétudes suscitées par les problèmes de qualité des données. Les exigences en matière de reporting sont de plus en plus onéreuses pour atteindre les niveaux de détail requis et répondre dans des délais toujours plus courts.
Il est vrai que les établissements financiers devraient considérer les investissements dans la gouvernance des données comme un moyen de pérenniser leurs activités face aux réglementations de plus en plus strictes. Cependant, pour tirer pleinement parti de leurs investissements, ils doivent découvrir les avantages d’une stratégie orientée client. Un organisme de réglementation peut vouloir être en mesure d’analyser les données en temps réel, mais il peut en être de même pour le développeur d’un nouveau produit ou services, un responsable de la relation client ou un client.
L’exigence d’immédiateté est désormais exercée aussi fortement par le client que par l’organisme de réglementation. Étant donné que les banques et les assureurs proposent de plus en plus de services mobiles, les clients attendent d’eux qu’ils soient en mesure de personnaliser les offres de produits en temps réel. Si les acteurs traditionnels ne sont pas en mesure de le faire, les nouveaux entrants, comme les FinTech, s’en chargeront.
Investir dans la gouvernance des données est la seule façon de répondre à ces besoins. Pour ce faire, les entreprises doivent comprendre un certain nombre de choses. Au plus haut niveau, l’entreprise doit traiter les données comme un actif stratégique conférant un véritable avantage concurrentiel. Pour appliquer une stratégie orientée client, il faut être en mesure de développer facilement la relation client et gagner des parts de marché. Pour cela, il faut exploiter l’ensemble des informations à disposition sur les clients pour s’assurer que les bons produits leurs sont proposés au bon moment. C’est pour cela que les données doivent être considérées comme un atout stratégique plutôt qu’une source de coûts ou une contrainte réglementaire.
Les données ouvrent la voie
Des entreprises telles qu’Amazon, Uber et Google ont instauré des niveaux de service client élevés et les consommateurs ont de plus en plus la même exigence avec leur banque.
La personnalisation de l’expérience bancaire apparaît alors comme le moyen le plus sûr pour les banques de conserver leur part de marché face aux FinTech. Seules celles qui seront en mesure d’exploiter leurs données et de mettre en œuvre un modèle centré sur le client pourront offrir les services personnalisés que les clients attendent à l’ère du tout numérique.




